Ejen Hartanah | Semak Nilai Rumah Percuma | Amier Hartanah
Saya sedia membantu

Mendapatkan Pembeli & Penyewa Hartanah Anda.

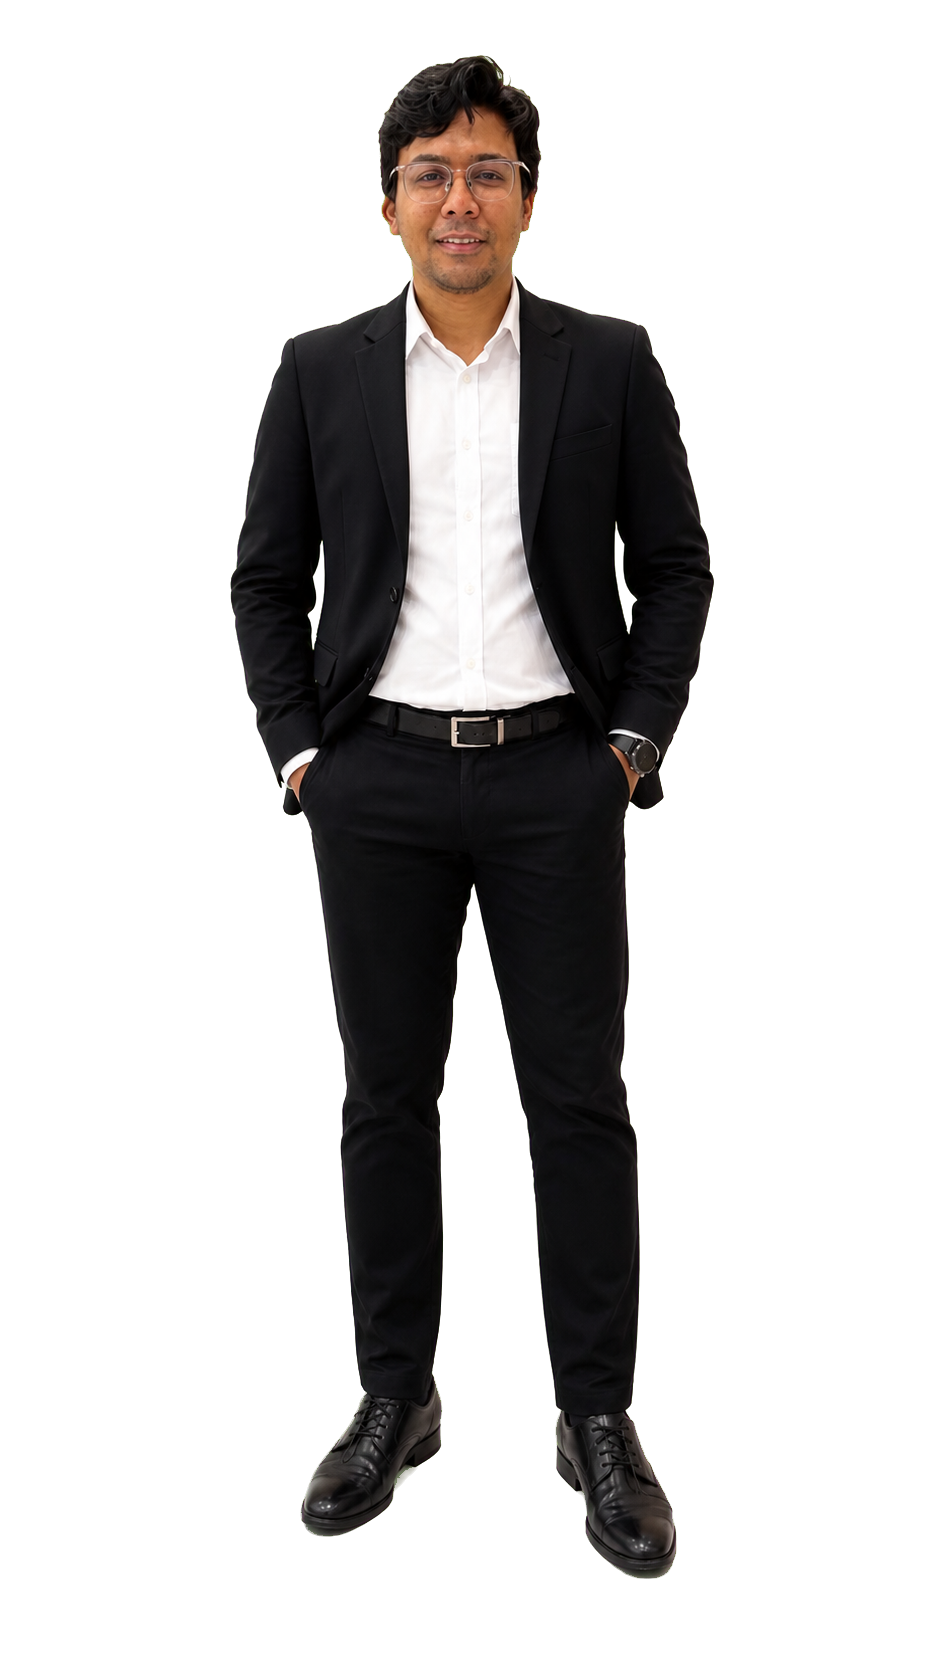
Amier Syarifuddin, ejen hartanah berdaftar REN 23777. Dapatkan bantuan untuk harga pasaran, refinance, jualan dan sewaan hartanah dengan gaya kerja yang jelas dan tersusun.

Amier Hartanah
8+ Tahun pengalaman membantu pemilik hartanah Pakar di kawasan Batu Caves, Sri Gombak, Selayang, Setapak, Melawati dan sekitarnya.

Servis Utama

Pilih servis yang diperlukan. Semua borang akan dihantar kepada amier.realty@gmail.com dengan tajuk yang betul.

01
Semak Harga Pasaran

Semak Harga Rumah Online Secara Percuma

Mula Semak
02
Semak Kelayakan Loan

Berapa Gaji Layak Beli Rumah RM300,000?

Mohon Semakan
03
Sewakan Rumah

Macam Mana Nak Kira ROI Rumah Sewa?

Cari Penyewa

About Me

Hi, saya Amier Syarifuddin Bin Abd Hamid adalah Ejen Hartanah Berdaftar (REN 23777) dengan Legacy Real Property Sdn Bhd (E11925/13426-P).

Berlatar belakangkan pengalaman dalam bidang hartanah lebih 8 tahun dan telah membantu ramai pemilik hartanah untuk menjual atau menyewakan hartanah.

Senarai Rumah

Semak Nilai Hartanah Anda Secara Percuma

Nak jual rumah di Selayang, Rawang atau Kuala Lumpur? Dapatkan semakan nilai pasaran hartanah secara percuma bersama ejen hartanah berdaftar.

Semak Kelayakan Loan

Isi maklumat ringkas untuk semakan kelayakan loan.

Mencari Penyewa

Isi maklumat unit untuk bantuan mencari penyewa.

Info Hartanah

Panduan ringkas untuk pemilik dan pembeli memahami proses hartanah dengan lebih jelas.

Proses Jual Beli Rumah Step by Step

Ini aliran asas proses jual beli rumah daripada semakan harga sehingga pindah milik selesai.

Langkah 1

Hubungi saya untuk menentukan harga hartanah berdasarkan penilaian semasa daripada valuer/bank.

Langkah 2

Saya akan hadir ke unit hartanah anda untuk melakukan proses INSPECTION dan juga mengambil gambar.

Langkah 3

Saya akan melakukan pemasaran secara online dan offline (gantung banner).

Langkah 4

Jika ada pembeli, saya akan melakukan proses filtering terlebih dahulu dari segi LOAN dan DEPOSIT.

Langkah 5

Jika pembeli berminat, saya akan bantu untuk memohon LOAN sama ada LOAN BANK atau LPPSA.

Langkah 6

Selepas proses loan selesai, saya akan aturkan PEGUAM untuk proses JUAL BELI.

Langkah 7

Pihak PEGUAM akan menguruskan proses pindah milik.

Langkah 8

Anggaran masa untuk proses pindah milik FREEHOLD (3-4 bulan) / LEASEHOLD (6-8 bulan) bergantung kepada kerumitan kes.

Apa itu Agency Fee?

Agency Fee ialah bayaran untuk khidmat profesional ejen berdaftar. Skala maksimum ditetapkan di bawah Seventh Schedule (Rule 48) LPEPH.

Jual beli hartanah: hingga 3% daripada harga jualan (3.24% termasuk SST).

Sewaan: lazimnya 1 bulan sewa.

Berapa kos Yuran Guaman (Legal Fee)?

Yuran guaman dikawal oleh Solicitors' Remuneration Order 2023 (SRO 2023). Kadar adalah mandatori dan tidak boleh dikenakan sesuka hati.

Skala Umum Jual Beli

RM0 - RM500,000: 1.25%

RM500,001 - RM7,500,000: 1.00%

Lebih RM7.5 juta: rundingan, tidak melebihi 1.00% dan tertakluk kepada minima.

Apa itu Leasehold dan Freehold

Freehold bermaksud pegangan kekal, manakala Leasehold ialah pegangan pajakan untuk tempoh tertentu. Setiap jenis pegangan ada proses, tempoh dan pertimbangan pembelian yang berbeza.

Apa itu Freehold Malay Rizab

Freehold Malay Rizab ialah hartanah pegangan kekal yang tertakluk kepada status Rizab Melayu. Urusan jual beli biasanya perlu mematuhi syarat pemilikan dan pindah milik yang ditetapkan oleh pihak berkuasa berkaitan.

Apa Beza Loan Bank & LPPSA

Pinjaman perumahan bank dan LPPSA (Lembaga Pembiayaan Perumahan Sektor Awam) berbeza dari segi syarat dan kos. LPPSA menawarkan pembiayaan sehingga 100% tanpa deposit dan kadar faedah tetap 4.0%. Pinjaman bank memerlukan deposit 10% dengan faedah terapung bergantung pada OPR, tetapi prosesnya lebih pantas.

Kadar Faedah: LPPSA menawarkan kadar tetap sebanyak 4.0% sepanjang tempoh pinjaman. Bank menggunakan kadar terapung yang terikat dengan Kadar Dasar Semalaman (OPR), yang bermakna ansuran bulanan boleh berubah.

Margin Pembiayaan: LPPSA boleh membiayai sehingga 100% daripada harga rumah. Pinjaman bank lazimnya membiayai sehingga 90%, menjadikan pembeli perlu menyediakan baki deposit 10% secara tunai.

Kelayakan Gaji: Had potongan gaji maksimum LPPSA adalah sehingga 60% daripada gaji pokok + elaun tetap. Bagi bank, had potongan (DSR) lebih komprehensif, mengambil kira semua komitmen luar.

Syarat Pekerjaan: LPPSA eksklusif untuk kakitangan sektor awam sahaja. Pinjaman bank terbuka kepada pelbagai sektor pekerjaan sama ada kerajaan atau swasta.

Stamp Duty

Stamp duty atau duti setem adalah cukai yang dikenakan oleh kerajaan ke atas dokumen atau surat perjanjian rasmi, seperti Perjanjian Jual Beli (SPA) dan pinjaman perumahan. Caj ini wajib dibayar supaya dokumen tersebut sah di sisi undang-undang dan boleh digunakan sebagai bukti di mahkamah.

Duti Setem Pindah Milik: Dikenakan atas Surat Cara Pindah Milik (MOT) hartanah.

Duti Setem Pinjaman: Dikenakan atas Surat Cara Pinjaman Perumahan, selalunya 0.5% daripada jumlah pinjaman.

Apa itu CKHT (Cukai Keuntungan Harta Tanah)

CKHT membawa maksud Cukai Keuntungan Harta Tanah atau Real Property Gains Tax (RPGT). Ia merupakan cukai yang dikenakan oleh Lembaga Hasil Dalam Negeri Malaysia (LHDN).

Sebab Dikenakan: Untuk mengelakkan aktiviti spekulasi hartanah. Cukai ini hanya dikenakan jika pelupusan tersebut menjana keuntungan; tiada cukai dikenakan jika anda mengalami kerugian.

Kadar Cukai: Kadar yang dikenakan berbeza bergantung kepada tempoh pegangan hartanah anda dan status kewarganegaraan anda. Lebih lama anda memegang hartanah tersebut, kadar CKHT akan menjadi semakin rendah.

Pengecualian: Pengecualian boleh diberikan dalam kes tertentu, seperti pengecualian sekali seumur hidup untuk menjual rumah kediaman bagi warganegara Malaysia, atau jika anda menjual hartanah tersebut kepada ahli keluarga terdekat.

MRTA vs MRTT Mana Lebih Baik?

MRTA (Mortgage Reducing Term Assurance) ialah insurans hayat yang direka khas untuk melindungi pemilik rumah daripada bebanan hutang secara sementara.

MLTA (Mortgage Level Term Assurance) menyediakan jumlah perlindungan yang kekal sepanjang tempoh polisi.

MRTT (Mortgage Reducing Term Takaful) adalah konsep yang serupa dengan MRTA, tetapi ia berdasarkan prinsip takaful, yang menetapkan prinsip perkongsian risiko di antara peminjam.

MLTT (Mortgage Level Term Takaful) adalah versi takaful daripada MLTA, yang menyediakan jumlah perlindungan yang kekal sepanjang tempoh polisi.

Apa itu Interest Rate Bank?

Interest rate atau kadar faedah ialah peratusan yang dikenakan oleh bank ke atas pinjaman, atau dibayar oleh bank kepada anda untuk simpanan. Secara ringkasnya, ia adalah kos untuk meminjam wang atau ganjaran kerana anda menyimpan wang di bank.

Bagi Pinjaman: Bank mengenakan caj faedah ke atas jumlah wang yang anda pinjam seperti pinjaman peribadi, kereta, atau rumah. Semakin tinggi kadarnya, semakin banyak jumlah bayaran yang perlu anda lunaskan.

Bagi Simpanan: Bank membayar faedah atau keuntungan kepada anda kerana menyimpan wang di akaun mereka.

Di Malaysia, kadar faedah pinjaman bank biasanya berubah-ubah mengikut Kadar Dasar Semalaman (OPR) yang ditetapkan oleh Bank Negara Malaysia (BNM).

Staff Login